
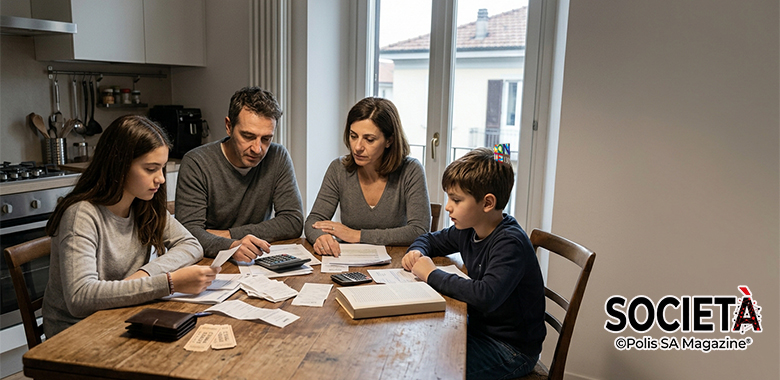
Vivere, sopravvivere o…
Dalla spesa alle bollette, dalla benzina alle medicine. Quanto costa vivere oggi in Italia? E quanto siamo ancora lontani da quell’«esistenza libera e dignitosa» scritta nella Costituzione?
La realtà che cambia, le persone, il lavoro, i diritti, le difficoltà e le trasformazioni del nostro Paese. Uno sguardo dentro la vita quotidiana, oltre i numeri e le statistiche
Vivere, sopravvivere o…
di Antonello Rivano
Quanto costa vivere oggi in Italia? È una domanda semplice, ma la risposta lo è molto meno. Perché vivere non significa soltanto avere uno stipendio o una pensione. Significa pagare una casa, fare la spesa, andare al lavoro, mettere benzina o gasolio, pagare luce, gas, acqua, assicurazione, bollo, manutenzione, medicine, visite e ticket. E, se possibile, concedersi anche qualcosa che non sia strettamente indispensabile: un libro, una pizza, una sera al cinema. Non lussi o vacanze da sogno, ma quelle piccole cose che ci ricordano che vivere non significa soltanto pagare le bollette.
Partiamo dai numeri. L’ultimo dato annuale ISTAT disponibile sulla spesa per consumi delle famiglie è quello del 2024: 2.755 euro al mese in media, pari a circa 33.060 euro l’anno. La spesa mediana era invece di 2.240 euro al mese. E c’è un dato che dice già molto: tra il 2019 e il 2024 la spesa per consumi delle famiglie è aumentata del 7,6%, mentre nello stesso periodo l’inflazione, misurata attraverso l’indice armonizzato dei prezzi al consumo, è cresciuta del 18,5%.
Ma arriviamo al 2025. Il reddito disponibile delle famiglie è cresciuto del 2,4%, mentre il loro potere d’acquisto è aumentato soltanto dello 0,9%. Nello stesso anno la spesa per consumi finali è salita del 2,5% e la propensione al risparmio è scesa all’8,2%, dall’8,3% del 2024.
Non significa che tutte le famiglie siano diventate più povere. I dati non consentono una conclusione così netta. Dicono però una cosa concreta: l’aumento del reddito disponibile non si traduce nella stessa misura in un aumento del potere d’acquisto. E mentre si spende di più, si mette da parte qualcosa in meno.
Poi è arrivato il primo trimestre del 2026. Il reddito disponibile delle famiglie è aumentato dell’1,6% rispetto al trimestre precedente, i consumi dell’1,4% e il potere d’acquisto dello 0,8%. Sono dati congiunturali, quindi non vanno confusi con quelli annuali, ma rappresentano l’ultima fotografia ufficiale disponibile.
E allora facciamo i nostri conti della serva.
Partiamo dai 2.755 euro mensili del 2024. Se proviamo semplicemente a rivalutare quella spesa per arrivare al 2026, otteniamo una cifra nell’ordine dei 34.500-35.000 euro l’anno. In altre parole, rispetto ai circa 33.060 euro l’anno della spesa media rilevata dall’ISTAT nel 2024, la nostra simulazione porta oggi a una spesa compresa tra 34.500 e 35.000 euro: circa 1.440-1.940 euro in più ogni anno, vale a dire 120-162 euro in più al mese. Una cifra che, prendendo come riferimento uno stipendio netto mensile di circa 1.700 euro, equivale a quasi una mensilità e, nella fascia più alta, a più di una mensilità di lavoro.
Un mese di stipendio che non serve a vivere di più, ma semplicemente a sostenere il costo di una vita che costa di più.
Non è una cifra uguale per tutte le famiglie, naturalmente, ma serve a dare una dimensione concreta a quello che significa arrivare alla fine del mese con prezzi e spese più alti.
Ma queste sono solo cifre indicative, perché nella vita quotidiana non esiste una voce chiamata genericamente «costo della vita». Esiste il distributore di benzina, la bolletta della luce, quella del gas, il carrello della spesa, l’assicurazione dell’auto, il meccanico, il farmacista, la visita specialistica, il ticket. Esiste l’affitto o il mutuo. Esistono le tasse e tutto ciò che ogni mese, ogni anno, deve essere pagato, prima ancora di poter pensare a qualcosa che non sia strettamente necessario.
Una famiglia che percorre 15 mila chilometri l’anno, con un’automobile a benzina che consuma 6,5 litri ogni cento chilometri, utilizza circa 975 litri di carburante. Con un prezzo ipotetico di 2,153 euro al litro, sono oltre 2.100 euro l’anno soltanto di benzina. Con un diesel che consumi 5,5 litri ogni cento chilometri siamo intorno ai 1.925 euro di gasolio. E questo è soltanto il carburante: restano assicurazione, bollo, revisione, pneumatici e manutenzione.
Poi ci sono le utenze. Luce, gas, acqua. E una casa non è mai soltanto affitto o mutuo. C’è una caldaia da sistemare, un condizionatore che si rompe, un elettrodomestico da sostituire, una perdita d’acqua, una manutenzione che non può essere rimandata all’infinito. Sono spese che magari non arrivano ogni mese, ma quando arrivano possono mangiarsi una parte importante del bilancio.
E c’è la salute, forse la voce sulla quale il concetto di rinuncia diventa più difficile da accettare. Medicine, visite specialistiche, esami, ticket. Nel 2024 il 9,9% della popolazione ha rinunciato a visite mediche o accertamenti diagnostici di cui aveva bisogno, pari a circa 5,8 milioni di persone. Il 5,3% ha rinunciato per motivi economici, mentre il 6,8% ha indicato le lunghe liste d’attesa. Nello stesso periodo il ricorso al privato pagando interamente l’ultima prestazione specialistica è salito dal 19,9% al 23,9%.
Sono numeri che riguardano tutti, ma che possono diventare particolarmente pesanti con l’età, quando aumentano le necessità di controlli, visite e farmaci. E allora anche una spesa sanitaria relativamente contenuta può diventare difficile da sostenere se si somma a tutto il resto.
E se, durante la propria vita, non si ha avuto la fortuna di avere un lavoro stabile, ci si può ritrovare a vivere con una pensione minima di poco più di 600 euro, oppure con un assegno sociale di poco più di 500 euro al mese. C’è poi un dato che dovrebbe far riflettere: nel 2026, ai fini del pignoramento delle pensioni, la legge tutela una quota minima pari al doppio dell’assegno sociale, che arriva a 1.092,48 euro al mese. È la soglia di impignorabilità che la normativa individua come tutela del cosiddetto “minimo vitale”.
E allora è difficile non porsi una domanda: se poco più di mille euro vengono considerati una soglia da proteggere persino dai creditori, come si può pensare che 500 o 600 euro siano sufficienti per vivere? Forse è proprio qui che qualcosa non torna nel verso giusto.
Quindi non meravigliamoci se vediamo una persona anziana frugare in un cassonetto dei rifiuti o mettersi in fila alla Caritas. Sta cercando semplicemente un modo per sopravvivere.
E una società che costringe qualcuno a questo, dopo una vita di lavoro o semplicemente dopo una vita vissuta, può ancora definirsi davvero civile?
Anche quella che chiamiamo vita normale ha un prezzo. Un libro al mese, ipotizzando 20 euro, significa 240 euro l’anno. Un cinema al mese per due persone, circa 300 euro. Una pizza al mese per due, altri 360 euro. Quasi 900 euro l’anno.
Non stiamo parlando di vacanze, ristoranti costosi o beni di lusso. Parliamo di un libro, una pizza e una sera al cinema ogni mese. Piccole cose. Proprio quelle che per prime possono sparire quando il bilancio non regge più.
E qui entra anche la pressione fiscale. Nel 2023 era pari al 41,2% del PIL. Nel 2024 è salita al 42,4%, fino ad arrivare al 43,1% nel 2025: quasi due punti percentuali in più in appena due anni. È un indicatore macroeconomico e non significa che ogni famiglia paghi il 43,1% del proprio reddito in tasse. Ma è comunque parte del quadro nel quale si muovono redditi e consumi.
Alla fine, il conto non è fatto soltanto di ciò che compriamo. È fatto anche di ciò a cui rinunciamo.
Un libro. Una pizza. Un cinema. Una visita medica rimandata. Una manutenzione dell’auto posticipata. Una riparazione della casa che può aspettare ancora qualche mese.
E quando il margine si assottiglia, basta un imprevisto: una macchina che si rompe, una malattia, un lavoro perso, una bolletta più alta, un familiare da aiutare.
Il problema riguarda chi lavora e non riesce più a mettere da parte nulla, il giovane che paga un affitto, la famiglia con figli, chi vive solo, il pensionato che deve scegliere tra diverse necessità e che non ha nemmeno la possibilità di compensare un bilancio sempre più stretto con qualche ora di straordinario. La pensione è quella. E con quella bisogna pagare tutto, ogni mese.
E riguarda anche chi a 55 anni perde il lavoro: troppo lontano dalla pensione, spesso troppo avanti negli anni per trovare facilmente una nuova occupazione e non automaticamente dentro le misure di sostegno al reddito, che prevedono requisiti precisi, come l’età minima di 60 anni per l’Assegno di inclusione. Fino a ieri aveva uno stipendio. Domani deve continuare a pagare casa, spesa, bollette, auto, magari un mutuo. Ma senza più quella voce che teneva insieme tutto: il reddito da lavoro.
E allora torniamo ai numeri: nel 2025 il potere d’acquisto delle famiglie è cresciuto dello 0,9%, mentre la spesa per consumi è aumentata del 2,5%. Nel primo trimestre del 2026 il potere d’acquisto è cresciuto dello 0,8% rispetto al trimestre precedente, ma anche i consumi sono aumentati dell’1,4%.
Non basta questo per raccontare la condizione di ogni famiglia. Ma basta per ricordarci che dietro le percentuali ci sono persone che ogni mese devono far quadrare entrate e uscite.
E quando il margine non basta, i soldi necessari per mantenere il proprio livello di vita devono arrivare da qualche altra parte: dai risparmi, dalle rinunce, dall’aiuto della famiglia, dal credito. Oppure dal debito.
Quanto costa vivere oggi in Italia?
Forse la risposta è tutta qui: costa abbastanza da costringere troppe famiglie a scegliere che cosa possono permettersi e che cosa devono lasciare indietro.
Costa abbastanza perché qualcuno debba scegliere tra vivere e sopravvivere.
E quando, dopo avere pagato tutto ciò che non si può evitare, alla fine del mese non resta nulla, quella non è più soltanto una questione di bilancio familiare. È una questione sociale.
Perché troppo spesso non resta nemmeno quello.
Restano i debiti.
E la Costituzione?
Forse vale la pena fermarsi proprio qui. Perché tutto questo non dovrebbe essere soltanto una questione di numeri, percentuali e conti della serva.
L’articolo 36 della Costituzione stabilisce che il lavoratore ha diritto a una retribuzione «proporzionata alla quantità e qualità del lavoro» e, in ogni caso, sufficiente ad assicurare a sé e alla famiglia un’esistenza libera e dignitosa.
L’articolo 38 aggiunge che i lavoratori hanno diritto a mezzi adeguati alle proprie esigenze di vita anche nei casi di vecchiaia e disoccupazione involontaria, mentre chi è privo dei mezzi necessari per vivere ha diritto al mantenimento e all’assistenza sociale.
Sono parole scritte nella nostra Costituzione.
Un’esistenza libera e dignitosa.
E allora, davanti a chi deve scegliere tra una bolletta e una visita medica, tra una riparazione necessaria e la spesa, tra una medicina e la fine del mese, la domanda forse non è soltanto quanto costa vivere.
È un’altra.
Quanto è ancora libera e dignitosa la vita che possiamo permetterci?
E soprattutto: è davvero una società civile quella in cui qualcuno è costretto a scegliere tra vivere e sopravvivere?
FONTI E METODO
Fonti: ISTAT, Spese per i consumi delle famiglie – Anno 2024; ISTAT, Conti nazionali per settore istituzionale – Anni 1995-2025; ISTAT, Conto trimestrale delle Amministrazioni pubbliche, reddito e risparmio delle famiglie e profitti delle società – I trimestre 2026; ISTAT, Aumenta la rinuncia a visite e accertamenti; ISTAT, PIL e indebitamento delle Amministrazioni pubbliche – Anni 2023-2025.
I conti della serva: le cifre relative alla simulazione della spesa familiare 2026, ai consumi di carburante e alle piccole spese per libro, pizza e cinema sono elaborazioni indicative della Redazione. Non sono dati ufficiali ISTAT e non intendono rappresentare il bilancio di ogni famiglia italiana.
Polis SA Magazine distingue volutamente i dati ufficiali dalle proprie elaborazioni, per trasformare le statistiche in un esempio concreto della vita quotidiana senza confondere dati e simulazioni.
Antonello Rivano
 Antonello Rivano — Direttore/Coordinatore Nazionale della Redazione di Polis SA Magazine, giornalista, scrittore, direttore editoriale e Web Media Manager. Si occupa di cultura, società, ambiente e problematiche territoriali, con particolare attenzione alle comunità locali e alle identità culturali. Ha partecipato come relatore a conferenze sulla storia e cultura tabarchine e a progetti di valorizzazione culturale in diversi territori italiani. È autore di romanzi, saggi e raccolte poetiche e ha ricevuto riconoscimenti letterari e premi per la comunicazione. Vanta inoltre una lunga esperienza nella progettazione e gestione di siti editoriali e nella comunicazione digitale. |
@Tutti i diritti riservati ai sensi della Legge 633/1941 sul diritto d’autore e delle normative internazionali sul copyright. È vietata la riproduzione, anche parziale, senza il permesso scritto della redazione
